

Economia
Glin lança parcelamento sem juros para vendas ao Brasil
Economia
A Glin, plataforma de pagamentos internacionais voltada a empresas estrangeiras que vendem para o Brasil, passou a oferecer a seus clientes a opção de parcelamento sem juros no cartão de crédito nacional. Com a nova funcionalidade, o vendedor no exterior pode assumir os juros das parcelas, visualizar quanto o comprador brasileiro pagaria com e sem acréscimo em cada quantidade de parcelas e escolher, cobrança a cobrança, qual condição apresentar.
Até então, as empresas atendidas pela plataforma já podiam dividir as vendas em até 12 parcelas, mas os juros ficavam a cargo do cliente final. De acordo com Pedro Souza, fundador da Glin, o obstáculo enfrentado pelas companhias estrangeiras começa antes mesmo da discussão sobre juros. “A primeira dificuldade é anterior ao ‘sem juros’: a maioria das empresas no exterior simplesmente não consegue parcelar para o cliente brasileiro. Parcelamento no cartão é uma característica do mercado brasileiro, e os gateways internacionais não oferecem isso”, explica.
Segundo ele, quem tentava contornar a limitação por conta própria acabava dividindo a venda em várias cobranças manuais ou pedindo ao comprador que usasse um cartão internacional, item que a maior parte da população não tem.
O peso dessa modalidade aparece nas estatísticas do setor. Dados da Associação Brasileira das Empresas de Cartões de Crédito e Serviços (Abecs) indicam que os pagamentos com cartões movimentaram R$ 2,2 trilhões no primeiro semestre de 2025, dos quais R$ 1,5 trilhão no crédito. Do volume transacionado nessa função, 41,2% correspondeu a compras parceladas sem juros. Um levantamento do grupo DM com 8.489 respondentes de sua base de clientes aponta ainda que 69,3% dos entrevistados optam pelo parcelamento e 75,2% sempre procuram a condição sem juros.
Decisão tomada com números em reais
A configuração ocorre no momento em que a empresa cria cada cobrança. O vendedor informa o valor na própria moeda e define até quantas parcelas deseja oferecer sem juros. “A plataforma mostra, para cada quantidade de parcelas, quanto o cliente brasileiro pagaria com e sem juros, e o merchant decide onde quer ficar: pode subsidiar até 6 vezes e deixar de 7 a 12 vezes com juros por conta do cliente, por exemplo”, detalha Souza.
Como a escolha é individual, uma única empresa pode enviar no mesmo dia uma proposta em 12 parcelas sem juros para um comprador e outra em três parcelas para outro, conforme o andamento de cada negociação. “A decisão é tomada olhando para números reais, em reais, antes de o link ser enviado”, afirma o fundador da Glin.
Quando o vendedor decide absorver os juros, a ferramenta exibe quanto ele deixará de receber em cada faixa de parcelamento. Com esse dado, a companhia avalia se incorpora o custo ao preço do serviço ou se o absorve na margem para fechar o negócio. “Essa informação aparece no momento em que ele cria a cobrança, e o parcelamento sem juros vira uma decisão de precificação consciente, e não um desconto invisível”, observa Souza.
Efeito sobre a experiência de compra
Na avaliação do executivo, o comprador brasileiro passa a encontrar a mesma dinâmica do comércio local. “Para o cliente final, o impacto é imediato: ele vê o preço dividido em parcelas que cabem no orçamento, sem acréscimo, e paga com o cartão que já tem. É a mesma experiência de comprar de uma loja brasileira”, diz.
O efeito tende a ser maior em vendas de tíquete elevado. “Nos segmentos que mais atendemos, como educação, imigração e turismo, o cliente raramente decide pelo preço cheio; ele decide pelo valor da parcela”, pontua Souza. Para ele, ao ofertar a condição sem juros, a empresa estrangeira deixa de competir em desvantagem com quem vende localmente.
Fluxo financeiro inalterado
A novidade altera a forma de precificar, mas não o caminho do dinheiro. O pagamento continua capturado no Brasil, em reais, e a operação segue as regras de câmbio do Banco Central, com a conversão executada por instituição autorizada. O vendedor recebe os valores no exterior, na própria moeda, em D+1, ou seja, um dia após a transação.
Segundo Souza, a base que sustenta a operação já existia: verificação de identidade da empresa no exterior e do pagador no Brasil, monitoramento das transações, autenticação 3DS nos pagamentos com cartão e conciliação diária. “Inovar, para nós, é simplificar a experiência de quem vende e de quem paga sem mexer nos controles que dão segurança à operação”, declara.
Trajetória orientada pelos clientes
Com mais de seis anos de atuação e mais de R$ 200 milhões em transações intermediadas, a Glin estruturou sua plataforma em torno dos dois meios de pagamento mais usados no país: o Pix e o cartão de crédito nacional parcelado. A nova função segue a linha de recursos lançados recentemente, como a gestão de links e o painel de operação, que buscam reduzir tarefas manuais dos vendedores.
“Não basta aceitar o parcelamento; é preciso oferecê-lo do jeito que o consumidor brasileiro está acostumado a ver, e ‘12 vezes sem juros’ é um dos gatilhos de compra mais fortes do varejo no Brasil”, comenta o fundador.
De acordo com Souza, o parcelamento é atualmente o principal motivo pelo qual empresas estrangeiras procuram a Glin. “O brasileiro pensa em parcela, não em preço. Quem vende para o Brasil e ignora isso está deixando venda na mesa. Essa funcionalidade nasceu de ouvir os merchants que já parcelavam e queriam ir um passo além”, conclui.
Para mais informações, basta acessar: https://glin.com.br

Economia
Consórcio estratégico impulsiona crescimento patrimonial
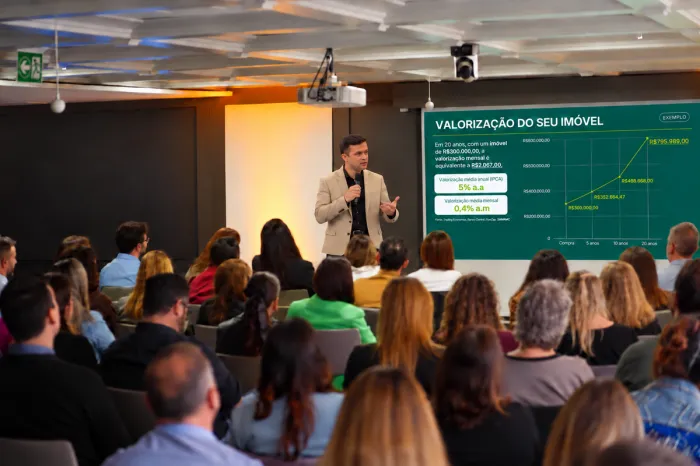
Adquirir um imóvel de R$ 500 mil via financiamento bancário, em 30 anos, com taxas entre 11,29% e 13,50% ao ano praticadas em 2025, significa pagar pelo bem um valor significativamente superior ao preço original — somente em juros, o custo adicional pode ultrapassar o próprio valor do imóvel ao longo do contrato. É diante desse cenário que o consórcio ganhou um novo papel no planejamento de investidores: não apenas como alternativa de compra, mas como ferramenta de alavancagem patrimonial.
A lógica é direta: ao ingressar em um consórcio, o participante paga parcelas mensais planejadas e, ao ser contemplado, acessa uma carta de crédito cujo valor pode ser muito superior ao montante já desembolsado. Esse crédito pode ser direcionado para a aquisição de imóveis, geração de renda com locação ou expansão de patrimônio — sem que o investidor precise comprometer suas reservas de uma só vez.
Para Felipe Ambrosio, especialista em consórcio, investimento imobiliário e CEO da Virtus Consórcios, essa mudança de perspectiva é o que diferencia o uso estratégico do consórcio da simples compra programada. “O investidor que entende o consórcio como ferramenta de alavancagem não está apenas adquirindo um bem. Ele está estruturando uma operação financeira dentro de um plano maior, usando o sistema a seu favor para crescer mais rápido do que conseguiria apenas poupando”, afirma.
Estratégias que combinam consórcio e expansão de patrimônio
Na prática, o uso estratégico do consórcio vai além da aquisição direta de um imóvel. Investidores têm estruturado operações que combinam a carta de crédito com o uso do FGTS para lances, quitação antecipada ou complementação de crédito — acelerando a contemplação e ampliando as possibilidades de acesso ao bem. Outros utilizam imóveis adquiridos via consórcio para geração de renda com locação, criando um fluxo de caixa que cobre as próprias parcelas do plano e ainda libera capital para reinvestimento.
Esse movimento já se reflete nos dados do setor. Segundo a ABAC, o segmento imobiliário registrou crescimento de 36,2% na venda de cotas e avanço de quase 50% nos negócios realizados em 2025 — impulsionado por um novo perfil de consorciado que utiliza a modalidade como instrumento de formação e alavancagem patrimonial, muitas vezes combinando consórcio e FGTS dentro de uma estratégia integrada. As contemplações no segmento representaram potencial participação de 24% do total de imóveis financiados no país durante o período.
Segundo o executivo, a combinação entre consórcio e estratégia de renda é um dos movimentos mais relevantes nesse novo ciclo. “Quando o investidor estrutura a aquisição de um imóvel via consórcio e esse ativo passa a gerar renda com locação, ele cria um ciclo virtuoso: o imóvel ajuda a pagar o plano e ainda contribui para o crescimento do patrimônio. É uma lógica de expansão contínua”, explica.
De compra isolada para estratégia de crescimento
A decisão de adquirir um imóvel deixou de ser tratada como um evento pontual e passou a ser planejada dentro de uma estratégia financeira mais ampla, com foco em eficiência, preservação de liquidez e crescimento de longo prazo. Essa mudança de mentalidade está no centro do crescimento do consórcio imobiliário nos últimos anos.
Segundo levantamento da ABAC, entre 2020 e 2025, as vendas de cotas do consórcio imobiliário cresceram 294%. Em agosto de 2025, o número de participantes ativos no segmento havia atingido 2,5 milhões — alta de 152,9% em seis anos. O dado evidencia que a modalidade deixou de ser nicho e passou a integrar o planejamento financeiro de perfis cada vez mais diversos: jovens profissionais, empreendedores e investidores com foco em formação de patrimônio.
Para Felipe Ambrosio, esse deslocamento revela uma transformação estrutural no comportamento do investidor. “A pergunta deixou de ser ‘como eu compro esse imóvel?’ e passou a ser ‘como esse imóvel se encaixa na minha estratégia de crescimento patrimonial?’. Quem pensa dessa forma usa o consórcio de maneira completamente diferente — e obtém resultados muito mais consistentes no longo prazo”, destaca.
Como estruturar alavancagem patrimonial com consórcio
Para quem deseja utilizar o consórcio como ferramenta de alavancagem, a estruturação começa pela definição clara de objetivos: aquisição para moradia, para geração de renda ou para revenda com valorização. A partir disso, é possível escolher o valor de crédito mais adequado, o prazo do plano e a estratégia de lance — seja com recursos próprios, com o FGTS ou com o lance embutido, que utiliza parte da própria carta para antecipar a contemplação sem necessidade de alto desembolso imediato.
A preservação de liquidez é um dos principais diferenciais dessa abordagem em relação ao financiamento tradicional. Ao manter as reservas investidas enquanto o patrimônio é estruturado de forma gradual, o investidor abre espaço para operar em mais de uma frente ao mesmo tempo — ampliando sua capacidade de crescimento sem concentrar todo o capital em uma única operação.
Na avaliação de Ambrosio, o acompanhamento especializado é determinante nesse processo. “Consórcio bem estruturado é consórcio alinhado a um objetivo claro. Escolher o grupo certo, definir a estratégia de lance e entender como o bem adquirido se encaixa no plano financeiro maior são etapas que determinam o resultado final da operação”, comenta.
Tendência de crescimento sustentado no setor
O cenário para os próximos anos aponta para a continuidade da expansão. A ABAC projeta crescimento de até 25% no consórcio imobiliário em 2026 — e a entidade avalia que esse crescimento não está condicionado exclusivamente ao ambiente de juros elevados. Mesmo com a perspectiva de redução gradual da Selic, jovens, empreendedores e investidores seguem ampliando sua participação no sistema, atraídos pela previsibilidade, pela ausência de juros e pela flexibilidade de uso da carta de crédito.
Para Ambrosio, o movimento consolida uma nova posição do consórcio no mercado. “O consórcio deixou de competir apenas com o financiamento. Ele passou a ocupar um espaço estratégico dentro do planejamento patrimonial. Para quem pensa em crescer de forma estruturada e sustentável, essa é uma das ferramentas mais eficientes disponíveis no mercado hoje”, conclui.

Consórcio estratégico impulsiona crescimento patrimonial

Custom Paper prepara nova sede e mira exportação em 2027

Concursos de 2026 têm remunerações de até R$ 46 mil

Vira Saúde avança na reorganização dos atendimentos e melhora indicadores da Atenção Primária em Primavera do Leste

Escolha do monitor empresarial vai além das polegadas

Lula garante que programas sociais serão mantidos
O presidente da República Luiz Inácio Lula da Silva garantiu, neste domingo (1º), que não vai extinguir nenhum programa social...

Disque 100 recebeu 189 denúncias durante eleição
O Ministério dos Direitos Humanos e da Cidadania (MDHC) recebeu 189 denúncias de violência política, no período eleitoral deste ano....

Aluno é ameaçado de morte no DF por opção política
“Eu juro que amanhã se você for para a escola você não volta vivo”. Essa foi a mensagem de áudio...


Foragido da Justiça por estupro e homicídio é preso pela Polícia Militar em Araguaiana
Policiais militares do 5º Comando Regional localizaram e cumpriram um mandado de prisão em desfavor de um homem, de 46...

Polícia Militar prende em flagrante dupla suspeita por sequestro em Campo Verde
Policiais militares do 11º Comando Regional resgataram, na noite desta segunda-feira (2.11), um homem, de 52 anos, vítima de sequestro,...

Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal
A Polícia Militar prendeu dois homens, de 27 e 34 anos, suspeitos de envolvimento com uma facção criminosa e associação...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...

Palmeiras fica no zero com o Santos e Flamengo agradece
A 33ª rodada do Campeonato Brasileiro teve início nesta quarta-feira (28), com o Clássico da Saudade, entre Santos e Palmeiras,...


Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
Holafly for Business revela diferenças de velocidade dos Wi-Fi dos aeroportos
DUBLIN, Oct. 31, 2026 (GLOBE NEWSWIRE) — Para quem viaja a trabalho, a chegada geralmente significa voltar ao trabalho imediatamente:...
-
 Economia4 dias atrás
Expansão do consórcio exige mais educação no setor
-
 Economia4 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Política7 dias atrás
Assédio eleitoral aos trabalhadores é crime; veja como denunciar
-
 Justiça7 dias atrás
Ministro pede prisão de PM que atropelou motociclista em SC
-

 Justiça6 dias atrás
Kassio pede à PGR parecer sobre revisão da pena de Bolsonaro
-
 Polícia4 dias atrás
Batalhão Ambiental flagra garimpo ilegal em área de preservação e aplica multa de R$ 18 mil
-

 Polícia7 dias atrás
Polícia Civil de MT divulga resultado definitivo da 2ª rodada do processo de remoção de servidores
-
 Polícia5 dias atrás
Polícia Civil prende foragido de megaoperação contra facção criminosa em MT
