

Economia
como funciona e quando vale a pena
Economia

A modalidade de consórcio imobiliário de alto valor registrou recorde de vendas em 2025, consolidando‑se como alternativa ao financiamento tradicional sem a cobrança de juros. De acordo com levantamento da Associação Brasileira de Administradoras de Consórcios (ABAC), o setor comercializou 5,16 milhões de cotas no ano, crescimento de 15% em relação a 2024, e o segmento de imóveis avançou 36% nas vendas, resultando em mais de R$ 30 bilhões em créditos liberados por 145 mil contemplações.
Quanto custa um consórcio de R$ 1 milhão
O desempenho foi impulsionado por compradores que buscam adquirir crédito de até R$ 1 milhão sem os encargos de juros típicos dos financiamentos bancários. Em simulações realizadas pela House Campolim Consórcios para 2026, a parcela de um consórcio de R$ 1 milhão varia entre R$ 9.500 e R$ 10.500 em 120 meses, entre R$ 6.800 e R$ 7.800 em 180 meses e entre R$ 5.200 e R$ 6.200 em 240 meses, considerando uma taxa de administração total de 20% diluída ao longo do plano.
Juros x taxa de administração
A taxa de administração, que representa o principal custo do consórcio de R$ 1 milhão, situa‑se entre 15% e 20% do valor da carta de crédito, conforme levantamento do InfoMoney. Em comparação, os juros do crédito imobiliário tradicional partem de cerca de 11% ao ano mais a Taxa Referencial (TR) nos principais bancos. Uma carta de crédito de R$ 1 milhão com taxa de administração de 18% em 180 meses gera custo adicional aproximado de R$ 180 mil, enquanto o mesmo valor financiado nas mesmas condições pode acarretar encargos superiores a R$ 900 mil.
Consórcio ou financiamento: qual vale mais a pena
Samuel Sales, fundador da House Campolim Consórcios, destaca que a escolha do plano tem peso equivalente à decisão de aderir ao consórcio. “Para fazer a escolha ideal é preciso mapear estratégias, comparar administradoras e avaliar detalhes além do valor das parcelas”, afirma. O especialista indica que o perfil do comprador determina a adequação da modalidade: consórcio costuma ser vantajoso para quem já possui imóvel próprio e pretende adquirir crédito de R$ 1 milhão sem se preocupar com os juros do financiamento tradicional.
Como funciona o consórcio de R$ 1 milhão
No modelo de consórcio imobiliário de R$ 1 milhão, um grupo de participantes contribui mensalmente para um fundo comum. A contemplação ocorre por sorteio mensal ou por lance, quando o consorciado antecipa parcelas para receber o crédito antes do prazo previsto.
Estratégias de lance: livre e embutido
Existem dois tipos principais de lance: o lance livre, que utiliza recursos próprios guardados fora do grupo, e o lance embutido, que emprega parte do próprio crédito como oferta, reduzindo o valor final da carta.
Como usar o lance para antecipar a contemplação Sales recomenda combinar o lance embutido com recursos próprios no lance livre para elevar o percentual ofertado sem comprometer todo o caixa de uma vez, estratégia comum entre consorciados experientes. Contudo, a contemplação não possui garantia de prazo determinado, dependendo das regras de cada grupo.
Quem pode fazer um consórcio de R$ 1 milhão
A maioria das administradoras exige que a parcela mensal comprometa no máximo 30% da renda bruta do consorciado. Com parcelas na faixa de R$ 5.200 a R$ 10.500, a renda mínima estimada fica entre R$ 17.400 e R$ 35.000 por mês, conforme o prazo escolhido. A renda de cônjuge ou sócios pode ser somada para atingir o patamar exigido, e pessoas jurídicas também podem contratar um consórcio de R$ 1 milhão, usando o faturamento da empresa como comprovação.
A House Campolim, imobiliária de alto padrão em Sorocaba, oferece consultoria que acompanha o consorciado na comparação entre administradoras, na leitura das regras de lance e no cenário de simulação antes da assinatura do contrato, abrangendo planos de até R$ 1 milhão para imóveis residenciais, comerciais, terrenos ou construção.

Economia
Receita cancelará dívidas de MEIs vencidas até esta sexta-feira
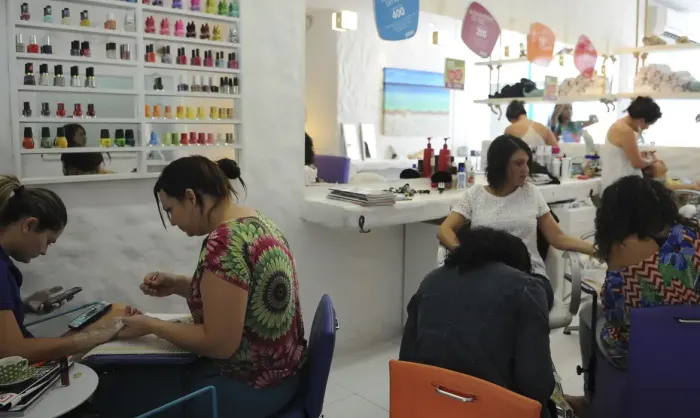
As dívidas de contribuição previdenciária dos Microempreendedores Individuais (MEIs) com vencimento até esta sexta-feira (13) serão perdoadas automaticamente pela Receita Federal , informou o órgão. O procedimento não exige pedido do contribuinte.
Para manter o benefício, porém, quem continuar enquadrado como MEI deverá pagar em dia os boletos mensais do DAS entre janeiro e junho de 2027. A remissão foi estabelecida pela Lei Complementar 238/2026 , que perdoou as dívidas dos microemprendedores e aumentou o teto da categoria .
A lei começará a valer em 1º de janeiro de 2027. Até 31 de dezembro deste ano, as dívidas e os parcelamentos continuam ativos.
O que será perdoado?
O benefício abrange a parte da contribuição ao Instituto Nacional do Seguro Social (INSS) incluída no Documento de Arrecadação do Simples Nacional do MEI (DAS-MEI), desde que o vencimento tenha ocorrido até 13 de outubro de 2026. Em geral, isso corresponde às contribuições referentes aos meses até agosto de 2026.
O perdão inclui juros e multas, mas não elimina todos os valores cobrados no boleto.
A Receita alerta que continuam devidos o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS). Esses tributos fazem parte do DAS, mas não estão incluídos no perdão porque o ICMS é administrado pelos estados; e o ISS, pelos municípios.
O MEI deve pedir?
Não. A Receita Federal fará o cancelamento de ofício, ou seja, por iniciativa própria, sem necessidade de requerimento do MEI.
A regra também vale para dívidas que já estejam parceladas ou em cobrança.
No caso dos parcelamentos:
- Se incluírem apenas contribuições previdenciárias abrangidas pelo perdão, serão encerrados automaticamente;
- Se reunirem também débitos de ICMS, ISS ou outras obrigações, serão recalculados pela Receita;
- Valores já pagos não serão devolvidos.
Como manter o benefício?
Quem permanecer como MEI deverá pagar em dia os DAS de janeiro a junho de 2027.
Se deixar de cumprir essa condição, o perdão será cancelado e as dívidas voltarão a ser cobradas.
A exigência não se aplica a quem já encerrou o registro de MEI ou deixou de se enquadrar nessa categoria.
O contribuinte que estiver discutindo essas dívidas na Justiça precisará desistir da ação e apresentar requerimento para conseguir o cancelamento dos débitos.
Declaração obrigatória
Mesmo com o perdão das contribuições, continua sendo obrigatória a entrega da Declaração Anual do Simples Nacional do MEI (DASN-Simei), inclusive de anos anteriores.
As contribuições previdenciárias declaradas referentes aos meses abrangidos pela remissão não serão cobradas.
Aposentadoria e consulta
A Receita Federal informou que enviará ao INSS a relação das dívidas perdoadas. Com essas informações, o instituto poderá analisar a contagem dos meses correspondentes como tempo de contribuição para fins previdenciários.
O MEI pode consultar sua situação fiscal pelos seguintes canais:
- Portal e-CAC : consulta de débitos administrados pela Receita Federal;
- Portal Regularize : consulta de dívidas inscritas na Dívida Ativa da União, administradas pela Procuradoria-Geral da Fazenda Nacional (PGFN).

Receita cancelará dívidas de MEIs vencidas até esta sexta-feira

Mulher é presa pela PM após esfaquear marido em Rondonópolis

Polícia Militar apreende 67 porções de drogas e prende quatro pessoas por tráfico

Polícia Civil prende criminoso envolvido em crime de extorsão mediante sequestro em Várzea Grande

Associações do agro rebatem BB sobre alta da inadimplência

psiquiatra alerta para os sinais de adoecimento mental no trabalho
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta sexta-feira (13) a psiquiatra Michelle...

Governo recebe sugestões para proteger crianças no ambiente digital
O Comitê Intersetorial da Política Nacional de Promoção e Proteção dos Direitos da Criança e do Adolescente no Ambiente Digital...

Senado aprova texto-base de pacote que prevê economia de até R$ 60 bi
Após quase quatro horas de votação, o Senado aprovou nesta quinta-feira (12) o texto-base do projeto de ajuste fiscal do...

Mulher é presa pela PM após esfaquear marido em Rondonópolis
Policiais militares do 4º Comando Regional prenderam, nesta sexta-feira (13.11), uma mulher, de 48 anos, suspeita de tentar matar o...
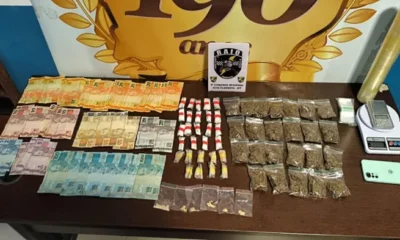
Polícia Militar apreende 67 porções de drogas e prende quatro pessoas por tráfico
Equipes militares da Companhia Independente de Rondas e Ações Intensivas e Ostensivas (Raio), do 9º Comando Regional, apreenderam, nesta quinta-feira...

Polícia Civil prende criminoso envolvido em crime de extorsão mediante sequestro em Várzea Grande
A Polícia Civil de Mato Grosso prendeu em flagrante, nesta quinta-feira (13.11), um homem envolvido no crime de extorsão mediante...

Rádio Nacional transmite Vasco x Palmeiras às 17h
O jogo de volta da semifinal da Copa do Brasil 2026 entre Vasco e Palmeiras será disputado neste domingo (8),...

TV Brasil transmite jogo entre Ferroviária e Paulista Sub-20 Petrobras
A TV Brasil exibe neste domingo (8) o jogo de volta da semifinal entre Ferroviária e São Paulo pelo Paulista...

Prêmio TV Brasil Petrobras Para Elas indica destaques da temporada
Quem foi a melhor jogadora da temporada no futebol feminino brasileiro? No Prêmio TV Brasil Petrobras Para Elas, três atletas...

Exposição sobre Holodomor chega à Oca em São Paulo
A partir de 21 de novembro, a Oca, no Parque Ibirapuera, recebe a exposição multimídia “Contarei Histórias Da Ucrânia A...

Canon comemora 15 anos do sistema Cinema EOS
A Canon comemora o 15.º aniversário do sistema Cinema EOS, linha de câmeras e lentes dedicada ao audiovisual, que reúne...

Prêmio Engenho 2026 anuncia vencedores em Brasília
Brasília foi palco da entrega do 22º Prêmio Engenho de Comunicação, que acontece no Centro Cultural do TCU, conhecido como...
-
 Economia5 dias atrás
Municípios buscam protagonismo na nova política mineral
-
 Economia4 dias atrás
Vídeos com IA mudam apresentação de imóveis na planta
-

 Economia6 dias atrás
Reality Faz Parceria com a Merkl em Apoio à Distribuição de Dividendos de rTokens em Toda a DeFi
-
 Meio Ambiente7 dias atrás
Prefeitura planta 200 árvores e reforça arborização na região do Coxipó da Ponte
-

 Mato Grosso6 dias atrás
Frente fria provoca queda de temperatura e risco de tempestades
-
 Política4 dias atrás
Relator apresenta diretrizes da proposta de voto distrital misto
-

 Justiça7 dias atrás
Receita apreende entorpecentes em galpão de transportadora
-
Esportes6 dias atrás
Rádio Nacional transmite Vasco x Palmeiras às 17h
