

Economia
Type4Work nomeia Gustavo Bianco como Chief Revenue Officer
Economia
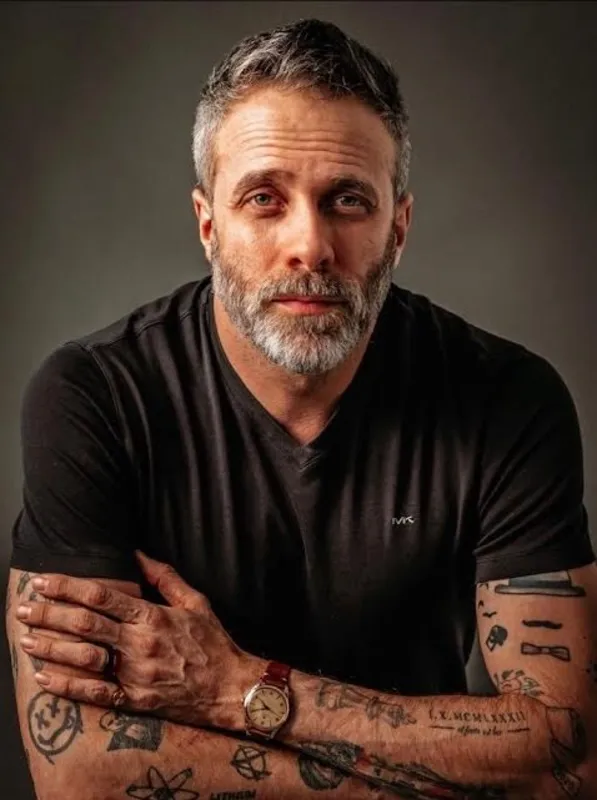
A Type4Work, empresa de soluções de atração e qualificação de candidatos com inteligência artificial (IA), anunciou que Gustavo Costacurta Bianco passa a ocupar o cargo de Chief Revenue Officer (CRO), função responsável pela estratégia de receita da companhia no Brasil, na América Latina e na Europa. A mudança ocorre depois de cerca de cinco meses em que o executivo liderou o desenvolvimento da operação brasileira, período cujos aprendizados passam a orientar a expansão internacional da marca em meio à transformação das contratações provocada pela automação.
Na nova posição, Costacurta terá como foco a estruturação do modelo comercial da companhia. “Minha prioridade é tornar nosso modelo de geração de receita cada vez mais claro, repetível e escalável. A Type4Work começou muito centrada na venda de software, mas estamos evoluindo para uma proposta em que tecnologia e serviço trabalham juntos para entregar um resultado mais concreto ao cliente”, afirma. Segundo ele, isso envolve identificar se cada empresa precisa atrair candidatos, qualificar um grande volume ou fazer as duas coisas, além de seguir testando modelos comerciais, formatos de serviço e precificação para entender o que funciona melhor em cada região.
Desafios variam entre os mercados
A experiência no Brasil mostrou ao executivo que o gargalo da contratação varia conforme o contexto. “O principal aprendizado foi entender que não existe uma fórmula única para todos os mercados. No Brasil, por exemplo, muitas empresas têm grande volume de candidatos, mas ainda gastam muito tempo no primeiro contato e na qualificação. Em outras vagas, o problema é justamente encontrar candidatos, e aí precisamos pensar também em atração e canais”, relata. No continente europeu, de acordo com Costacurta, são frequentes a escassez de determinados perfis e os processos seletivos que envolvem mais de um país.
Para o CRO, esse cenário exige ajustar a proposta a cada país. “Isso muda a forma de vender, de precificar e até o tipo de serviço que precisa acompanhar a tecnologia. Na América Latina, seguimos a mesma lógica: entender primeiro a realidade local e, a partir dela, adaptar a abordagem, em vez de simplesmente replicar um modelo”, explica. Na avaliação dele, “tecnologia é parte da solução, mas precisamos entender primeiro onde o processo de contratação está travando e atuar sobre esse problema”.
Recrutamento mais próximo do candidato
Um dos aprendizados de Costacurta à frente da operação brasileira foi a necessidade de adaptar o recrutamento ao comportamento dos candidatos. Segundo ele, portais e bancos de talentos seguem relevantes, mas redes sociais ganham espaço ao permitir encontrar profissionais onde já estão e reduzir etapas como cadastros e formulários.
A mesma lógica vale para o contato: WhatsApp, Messenger e webchat permitem conversar sobre a vaga quando for mais conveniente, inclusive fora do horário comercial. Para o executivo, o movimento aproxima o recrutamento de uma lógica já comum em outros setores: é o processo que se adapta às pessoas, e não o contrário.
Da organização à execução
Costacurta observa que o recrutamento avançou de forma expressiva na digitalização, com a adoção de sistemas de rastreamento de candidatos (ATS, na sigla em inglês), portais, ferramentas de sourcing e plataformas variadas para organizar os processos. A etapa seguinte, segundo ele, tem outra natureza. “O próximo movimento, na minha visão, é a tecnologia deixar de apenas organizar o trabalho e começar a executar parte dele. Ainda existe muita atividade manual antes da entrevista: encontrar candidatos, entrar em contato, fazer perguntas iniciais, confirmar requisitos e organizar as respostas”, pontua.
O executivo cita como exemplos conversar com candidatos, inclusive fora do horário comercial, fazer perguntas alinhadas aos critérios da vaga, analisar as respostas e organizar os perfis com maior aderência. “Mas a decisão continua humana. A tecnologia ajuda a qualificar e priorizar; a avaliação mais ampla do candidato e a decisão sobre quem deve avançar ou ser contratado continuam com o RH”, ressalta.
Essa mudança também aparece no modelo da própria Type4Work, que deixou de atuar apenas na automação de uma etapa do recrutamento. Quando a empresa contratante já dispõe de candidatos, a solução conversa com esse volume, qualifica e prioriza quem atende aos requisitos; quando o desafio é localizar profissionais, a atuação se estende à atração, inclusive por meio de campanhas segmentadas. A proposta combina tecnologia e especialistas para assumir parte do trabalho anterior à decisão e entregar ao RH candidatos qualificados.
Trajetória entre vendas e SaaS
A carreira de Costacurta começou em vendas na indústria farmacêutica e migrou depois para tecnologia e software como serviço (SaaS), com passagens por empresas como Pipedrive, Restream e Nutshell, sempre próximo das áreas de vendas, Customer Success e expansão de negócios. Grande parte desse percurso, conta ele, consistiu em usar a tecnologia para ganhar escala sem comprometer a qualidade da relação com o cliente, desafio que reencontrou aplicado ao recrutamento. “Não basta ter uma boa tecnologia: ela precisa resolver um problema concreto, assumir trabalho de verdade e gerar um resultado que o cliente consiga perceber”, conclui.
Com a ampliação de sua atuação, o executivo leva para o plano internacional a leitura construída no mercado brasileiro, que parte da identificação do ponto em que cada processo seletivo emperra antes da definição da solução. Em um ambiente de escassez de talentos registrada em diferentes continentes, a Type4Work busca adequar produto, serviço e estratégia comercial às particularidades do Brasil, da América Latina e da Europa.
Para mais informações, basta acessar: https://type4work.com.br/

Economia
Fraudes bancárias exigem análise de operações fora do perfil
O Superior Tribunal de Justiça (STJ) reuniu, em outubro de 2026, entendimentos sobre fraudes envolvendo instituições financeiras e destacou a importância de verificar se as movimentações questionadas eram compatíveis com o comportamento habitual do cliente. No especial publicado pelo tribunal, aparecem como fatores relevantes o valor, a frequência, o horário, o local, o intervalo entre transações, a sequência das operações, o meio utilizado e a contratação atípica de empréstimos antes de pagamentos suspeitos.
Segundo Elisângela B. Taborda, advogada especialista em fraudes bancárias e golpes financeiros, esses elementos ajudam a compreender o que significa uma operação fora do perfil do cliente. “Não existe um valor único que transforme uma transação em suspeita. O que precisa ser observado é o quanto aquela movimentação se distancia do comportamento que a conta apresentava até então”, explica.
Na avaliação da advogada, o histórico financeiro funciona como uma linha de comparação. Um cliente pode realizar uma transferência elevada por uma razão legítima. A situação ganha outra dimensão quando surgem vários sinais ao mesmo tempo, como contratação repentina de crédito, aumento expressivo dos valores, novos destinatários e diversas transferências realizadas em poucos minutos.
A sequência temporal também pode revelar informações que não seriam percebidas ao observar cada operação separadamente. “Quando um empréstimo é contratado e, logo depois, o valor é dividido em várias transferências para contas que nunca haviam recebido recursos daquele cliente, a análise precisa considerar a sequência completa”, afirma Elisângela.
Esse raciocínio aparece no REsp 2.269.747, julgado pela Terceira Turma do STJ em setembro de 2026. O tribunal tratou da validação de operações suspeitas, atípicas e diferentes do perfil do correntista e relacionou a ausência de resposta eficaz dos mecanismos de segurança à análise de defeito na prestação do serviço bancário.
Para a advogada, um dos pontos centrais dessa discussão é diferenciar autenticação de compatibilidade. Senha, token, reconhecimento facial ou biometria demonstram que determinado mecanismo foi utilizado para validar uma operação, mas não explicam, isoladamente, se aquela movimentação correspondia ao comportamento financeiro habitual da conta. “A autenticação responde à dúvida de como a transação foi validada. A análise da fraude precisa responder também a se aquela movimentação”, observa.
Essa diferença é especialmente relevante em fraudes bancárias envolvendo engenharia social. Nesses golpes, a vítima pode ser induzida a confirmar uma transferência ou seguir comandos acreditando estar diante de uma orientação legítima. A existência de autenticação, portanto, integra a análise, mas não substitui a verificação do contexto, da sequência das movimentações e de eventual ruptura do padrão anterior.
Elisângela explica que uma operação fora do perfil também não é sinônimo automático de fraude. Uma mudança isolada pode decorrer de uma decisão legítima do cliente. O cenário se torna mais relevante quando diferentes elementos convergem, como frequência fora do normal, valores incompatíveis com o histórico, sucessivas movimentações em curto espaço de tempo e transferência imediata de recursos obtidos por crédito.
O intervalo entre as operações é outro dado que pode ajudar a reconstruir o ocorrido. Uma conta que permanece por meses com determinado comportamento e, em questão de minutos, passa a contratar crédito e movimentar valores muito superiores aos habituais apresenta uma alteração diferente daquela verificada em uma única transferência eventual. Para a especialista em fraudes bancárias, velocidade, frequência e sequência precisam ser avaliadas em conjunto com os demais registros da conta.
Os mecanismos antifraude também ocupam posição relevante nessa análise. Segundo a jurista, a discussão sobre responsabilidade bancária pode envolver a capacidade dos controles de reconhecer uma mudança significativa no padrão e a resposta adotada diante desses sinais. “Uma operação fora do perfil não significa automaticamente fraude, assim como a existência de fraude não significa automaticamente responsabilidade do banco”, ressalta.
Esse equilíbrio é importante em ações contra instituições financeiras decorrentes de golpes. A análise não deve partir da ideia de que toda perda financeira será atribuída ao banco, nem de que a autenticação elimina qualquer possibilidade de falha. Para Elisângela, é necessário verificar se havia sinais objetivos de anormalidade, se esses sinais eram detectáveis pelos mecanismos de segurança e se eventual deficiência teve relação com o prejuízo discutido.
Para a especialista, observar o conjunto dos fatos evita conclusões simplistas tanto contra a vítima quanto contra a instituição financeira. “Não basta perguntar se houve senha ou biometria. É preciso compreender o que aconteceu antes, durante e depois das transações e comparar essa sequência com o histórico real daquela conta”, afirma.
“A operação fora do perfil é percebida pela diferença entre o comportamento habitual e aquilo que aconteceu durante a fraude. Valor, frequência, velocidade, sequência, destinatários e contratação de crédito ajudam a revelar essa ruptura. É essa leitura conjunta que permite avaliar tecnicamente a atuação dos mecanismos de segurança e a eventual responsabilidade bancária”, conclui Elisângela B. Taborda.

Fraudes bancárias exigem análise de operações fora do perfil

Birdwatching atrai turistas para a avifauna brasileira

Sinop inova ao ouvir crianças e adolescentes na construção de políticas públicas

Escolha de pagamento exige critério na Black Friday

Novembro terá finais da Copa Sicredi, aulas de badminton e ginástica em Diamantino


Exames do presidente Lula estão dentro da normalidade, diz boletim
Boletim médico publicado às 23h desta terça-feira (3) informa que os exames do presidente Lula estão “dentro da normalidade”. Lula...

Entenda a diferença entre o voto proporcional e o voto distrital misto
Três dias após o segundo turno das eleições, lideranças de partidos do chamado Centrão na Câmara dos Deputados apresentaram uma...

Lula vai a São Paulo para fazer exames de rotina nesta terça-feira
O presidente da República Luiz Inácio Lula da Silva viajará a São Paulo no final da tarde desta terça-feira (3)...


Polícia Civil captura na Bolívia membro de facção foragido por tráfico de 1,4 tonelada de drogas em MT
Um integrante de facção criminosa, envolvido com tráfico de drogas em São Paulo e Minas Gerais e que estava foragido...

Polícia Civil desarticula esquema de desvio de combustíveis em concessionária que administra rodovias
A Polícia Civil de Mato Grosso deflagrou, nesta quarta-feira (4.11), a Operação Rota Paralela, destinada a investigar um suposto esquema...

Cavalaria da Polícia Militar prende mulher faccionada com 40 porções de cocaína
Policiais militares da unidade de Cavalaria prenderam uma mulher, de 21 anos, por tráfico ilícito de drogas, na noite desta...

Rádio Nacional transmite Botafogo X Atlético-MG pelo Brasileirão
Neste quarta-feira (4), o Botafogo recebe o Atlético-MG no Estádio Olímpico Nilton Santos, no Rio de Janeiro (RJ), em jogo...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...

Farmacêutica explica quando a alergia exige avaliação
Espirros, congestão nasal, lacrimejamento, coceira e manifestações na pele são sintomas comuns de diferentes tipos de alergia. Embora muitas vezes...


Os intercâmbios culturais entre a China e a Alemanha florescem
CGTN publica um artigo destacando os ricos e diversos intercâmbios culturais entre a China e a Alemanha. O artigo analisa...
Como o PCCh traça o caminho para uma autogovernança Partidária plena e rigorosa
PEQUIM, Nov. 01, 2026 (GLOBE NEWSWIRE) — As pessoas podem se perguntar: É realmente importante uma autoridade aceitar um convite...
-
 Economia5 dias atrás
Expansão do consórcio exige mais educação no setor
-
 Economia5 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Economia5 dias atrás
Regispel lança marketing sensorial de cereja no Royal
-
 Polícia5 dias atrás
Batalhão Ambiental flagra garimpo ilegal em área de preservação e aplica multa de R$ 18 mil
-

 Justiça7 dias atrás
Kassio pede à PGR parecer sobre revisão da pena de Bolsonaro
-
 Política7 dias atrás
urologista Thiago Milani alerta para a importância do Novembro Azul e da saúde integral do homem
-
 Polícia7 dias atrás
Cavalaria da PM prende idoso foragido da Justiça por estupro em Cuiabá
-

 Polícia7 dias atrás
Polícia Militar lança operações Centro Seguro e Força Total em Mato Grosso nesta quinta-feira (29)
