

Economia
Cabos PP 500 V não podem ser usados em instalações fixas
Economia

A compra de materiais elétricos exige atenção a detalhes, como normalização, certificações, procedência e recomendações técnicas. E a aquisição de produtos inadequados pode comprometer não apenas o funcionamento da instalação elétrica, como também pode afetar a segurança da edificação e ainda colocar vidas em risco.
Entre as práticas que exigem atenção está a utilização de Cabos PP 500 V em instalações elétricas fixas, uma aplicação que pode comprometer o desempenho e a segurança do sistema quando realizada em desacordo com a ABNT NBR 5410, norma brasileira de instalações elétricas de baixa tensão. Embora esse tipo de cabo seja amplamente utilizado em equipamentos móveis e extensões, sua utilização em circuitos que fazem parte da instalação fixa pode gerar riscos que nem sempre são conhecidos pelos instaladores e usuários.
“Um dos principais erros que pode comprometer a segurança da instalação elétrica e, com isso, ocasionar sérios acidentes é a utilização dos Cabos PP 500 V em instalações elétricas fixas, como de canteiros de obras, hospitais, casas, prédios comerciais ou residenciais, indústrias, estandes de feiras, entre outros”, alerta o professor e engenheiro eletricista Hilton Moreno, coordenador na ABNT da Comissão de Estudos de Baixa Tensão, que também é consultor técnico da COBRECOM.
O profissional esclarece que uma instalação elétrica fixa é aquela constituída pelos quadros de luz, eletrodutos (ou canaletas, perfilados, leitos, entre outros) que contêm os cabos elétricos, caixas, tomadas, interruptores, luminárias e demais componentes elétricos de uma edificação.
Hilton Moreno ainda explica que os Cabos PP 500 V são destinados, por norma, apenas para uso como cabo de ligação de aparelhos eletrodomésticos (geladeiras, aspiradores de pó, lavadora de roupas, entre outros), extensões, máquinas e ferramentas elétricas portáteis, que requerem um cabo de alta flexibilidade e boa resistência à abrasão.
“A utilização dos Cabos PP 500 V está restrita aos casos citados acima, nos quais o condutor, que está incorporado ao equipamento ou extensão, liga exclusivamente o aparelho à tomada, ou seja, o Cabo PP 500 V pertence ao equipamento ou extensão. O Cabo PP 500 V não foi desenvolvido para ser utilizado nas instalações fixas, dentro de eletrodutos, bandejas, perfilados, entre outros condutos”, ressalta Hilton Moreno.
Isso porque as características e propriedades físicas, químicas e mecânicas dos cabos PP 500 V, determinadas em sua norma técnica, são muito diferentes dos requisitos normativos dos cabos destinados às instalações fixas, como são os casos dos cabos 450/750 V isolados em PVC ou em material não halogenado e dos cabos 0,6/1 kV isolados em HEPR ou XLPE.
Outro ponto importante é que, por conta de sua norma técnica, o Cabo PP 500 V não requer propriedade antichama, que é uma característica exigida nos cabos para uso geral nas instalações elétricas fixas.
De acordo com Moreno, os Cabos PP 500 V devem ser produzidos de acordo com a Norma ABNT NBR NM 247-5:2009 — Cabos isolados com policloreto de vinila (PVC) para tensões nominais até 450/750 V.
E a NBR 5410, que rege as Instalações Elétricas de Baixa Tensão, proíbe a utilização dos Cabos PP e de qualquer outro condutor elétrico produzido de acordo com NBR NM 247-5 em qualquer instalação elétrica fixa.
“Para quem não está acostumado a lidar com cabos elétricos diariamente, é muito fácil confundir os cabos PP isolados para 500 V com os cabos multipolares isolados para 1 kV indicados para a instalação fixa, pois eles são visualmente muito parecidos. Porém, os Cabos PP 500 V, utilizados para ligação de equipamentos, são mais frágeis por terem resistência mecânica menor que os demais, o que pode resultar em danos mais frequentes na cobertura e isolação, aumentando assim as possibilidades de fugas de correntes, choques elétricos e incêndios, além de serem propagantes de chama”, conclui Moreno.

Economia
Receita cancelará dívidas de MEIs vencidas até esta sexta-feira
As dívidas de contribuição previdenciária dos Microempreendedores Individuais (MEIs) com vencimento até esta sexta-feira (13) serão perdoadas automaticamente pela Receita Federal , informou o órgão. O procedimento não exige pedido do contribuinte.
Para manter o benefício, porém, quem continuar enquadrado como MEI deverá pagar em dia os boletos mensais do DAS entre janeiro e junho de 2027. A remissão foi estabelecida pela Lei Complementar 238/2026 , que perdoou as dívidas dos microemprendedores e aumentou o teto da categoria .
A lei começará a valer em 1º de janeiro de 2027. Até 31 de dezembro deste ano, as dívidas e os parcelamentos continuam ativos.
O que será perdoado?
O benefício abrange a parte da contribuição ao Instituto Nacional do Seguro Social (INSS) incluída no Documento de Arrecadação do Simples Nacional do MEI (DAS-MEI), desde que o vencimento tenha ocorrido até 13 de outubro de 2026. Em geral, isso corresponde às contribuições referentes aos meses até agosto de 2026.
O perdão inclui juros e multas, mas não elimina todos os valores cobrados no boleto.
A Receita alerta que continuam devidos o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS). Esses tributos fazem parte do DAS, mas não estão incluídos no perdão porque o ICMS é administrado pelos estados; e o ISS, pelos municípios.
O MEI deve pedir?
Não. A Receita Federal fará o cancelamento de ofício, ou seja, por iniciativa própria, sem necessidade de requerimento do MEI.
A regra também vale para dívidas que já estejam parceladas ou em cobrança.
No caso dos parcelamentos:
- Se incluírem apenas contribuições previdenciárias abrangidas pelo perdão, serão encerrados automaticamente;
- Se reunirem também débitos de ICMS, ISS ou outras obrigações, serão recalculados pela Receita;
- Valores já pagos não serão devolvidos.
Como manter o benefício?
Quem permanecer como MEI deverá pagar em dia os DAS de janeiro a junho de 2027.
Se deixar de cumprir essa condição, o perdão será cancelado e as dívidas voltarão a ser cobradas.
A exigência não se aplica a quem já encerrou o registro de MEI ou deixou de se enquadrar nessa categoria.
O contribuinte que estiver discutindo essas dívidas na Justiça precisará desistir da ação e apresentar requerimento para conseguir o cancelamento dos débitos.
Declaração obrigatória
Mesmo com o perdão das contribuições, continua sendo obrigatória a entrega da Declaração Anual do Simples Nacional do MEI (DASN-Simei), inclusive de anos anteriores.
As contribuições previdenciárias declaradas referentes aos meses abrangidos pela remissão não serão cobradas.
Aposentadoria e consulta
A Receita Federal informou que enviará ao INSS a relação das dívidas perdoadas. Com essas informações, o instituto poderá analisar a contagem dos meses correspondentes como tempo de contribuição para fins previdenciários.
O MEI pode consultar sua situação fiscal pelos seguintes canais:
- Portal e-CAC : consulta de débitos administrados pela Receita Federal;
- Portal Regularize : consulta de dívidas inscritas na Dívida Ativa da União, administradas pela Procuradoria-Geral da Fazenda Nacional (PGFN).

Receita cancelará dívidas de MEIs vencidas até esta sexta-feira

Mulher é presa pela PM após esfaquear marido em Rondonópolis

Polícia Militar apreende 67 porções de drogas e prende quatro pessoas por tráfico

Polícia Civil prende criminoso envolvido em crime de extorsão mediante sequestro em Várzea Grande

Associações do agro rebatem BB sobre alta da inadimplência

psiquiatra alerta para os sinais de adoecimento mental no trabalho
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta sexta-feira (13) a psiquiatra Michelle...

Governo recebe sugestões para proteger crianças no ambiente digital
O Comitê Intersetorial da Política Nacional de Promoção e Proteção dos Direitos da Criança e do Adolescente no Ambiente Digital...

Senado aprova texto-base de pacote que prevê economia de até R$ 60 bi
Após quase quatro horas de votação, o Senado aprovou nesta quinta-feira (12) o texto-base do projeto de ajuste fiscal do...

Mulher é presa pela PM após esfaquear marido em Rondonópolis
Policiais militares do 4º Comando Regional prenderam, nesta sexta-feira (13.11), uma mulher, de 48 anos, suspeita de tentar matar o...
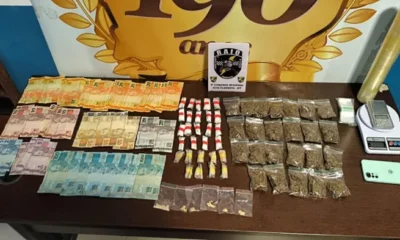
Polícia Militar apreende 67 porções de drogas e prende quatro pessoas por tráfico
Equipes militares da Companhia Independente de Rondas e Ações Intensivas e Ostensivas (Raio), do 9º Comando Regional, apreenderam, nesta quinta-feira...

Polícia Civil prende criminoso envolvido em crime de extorsão mediante sequestro em Várzea Grande
A Polícia Civil de Mato Grosso prendeu em flagrante, nesta quinta-feira (13.11), um homem envolvido no crime de extorsão mediante...

Rádio Nacional transmite Vasco x Palmeiras às 17h
O jogo de volta da semifinal da Copa do Brasil 2026 entre Vasco e Palmeiras será disputado neste domingo (8),...

TV Brasil transmite jogo entre Ferroviária e Paulista Sub-20 Petrobras
A TV Brasil exibe neste domingo (8) o jogo de volta da semifinal entre Ferroviária e São Paulo pelo Paulista...

Prêmio TV Brasil Petrobras Para Elas indica destaques da temporada
Quem foi a melhor jogadora da temporada no futebol feminino brasileiro? No Prêmio TV Brasil Petrobras Para Elas, três atletas...

Exposição sobre Holodomor chega à Oca em São Paulo
A partir de 21 de novembro, a Oca, no Parque Ibirapuera, recebe a exposição multimídia “Contarei Histórias Da Ucrânia A...

Canon comemora 15 anos do sistema Cinema EOS
A Canon comemora o 15.º aniversário do sistema Cinema EOS, linha de câmeras e lentes dedicada ao audiovisual, que reúne...

Prêmio Engenho 2026 anuncia vencedores em Brasília
Brasília foi palco da entrega do 22º Prêmio Engenho de Comunicação, que acontece no Centro Cultural do TCU, conhecido como...
-
 Economia4 dias atrás
Municípios buscam protagonismo na nova política mineral
-
 Economia4 dias atrás
Vídeos com IA mudam apresentação de imóveis na planta
-

 Economia6 dias atrás
Reality Faz Parceria com a Merkl em Apoio à Distribuição de Dividendos de rTokens em Toda a DeFi
-
 Meio Ambiente7 dias atrás
Prefeitura planta 200 árvores e reforça arborização na região do Coxipó da Ponte
-

 Mato Grosso6 dias atrás
Frente fria provoca queda de temperatura e risco de tempestades
-
 Política4 dias atrás
Relator apresenta diretrizes da proposta de voto distrital misto
-
 Economia7 dias atrás
VR e VA podem ser aceitos em mais maquininhas a partir deste sábado
-

 Justiça7 dias atrás
Receita apreende entorpecentes em galpão de transportadora
